如需了解开发联系电话:18310199838
对账与结算是财务工作中重复度最高、时效要求最紧的环节之一。当业务量增长、交易渠道增多、结算周期缩短时,依赖人工核对与线下流转的方式往往难以为继。对账结算自动化的价值,正是在这一背景下被反复验证:它不是简单地把手工动作搬上系统,而是对流程、规则和数据的一次系统性重构。
一、传统对账结算的三个瓶颈
在推进自动化之前,先要看清问题出在哪里。
- 数据分散:银行流水、支付平台账单、业务系统订单与发票数据分处不同系统,格式和口径不一致,人工需要反复导出、清洗与比对。
- 规则隐性:差异处理、手续费计提、跨期归属等判断多依赖个人经验,缺乏统一标准,人员变动即造成处理波动。
- 时效受限:月度集中对账导致工作量在月末堆积,异常发现滞后,影响资金安排与报表出具节奏。
二、自动化的核心能力
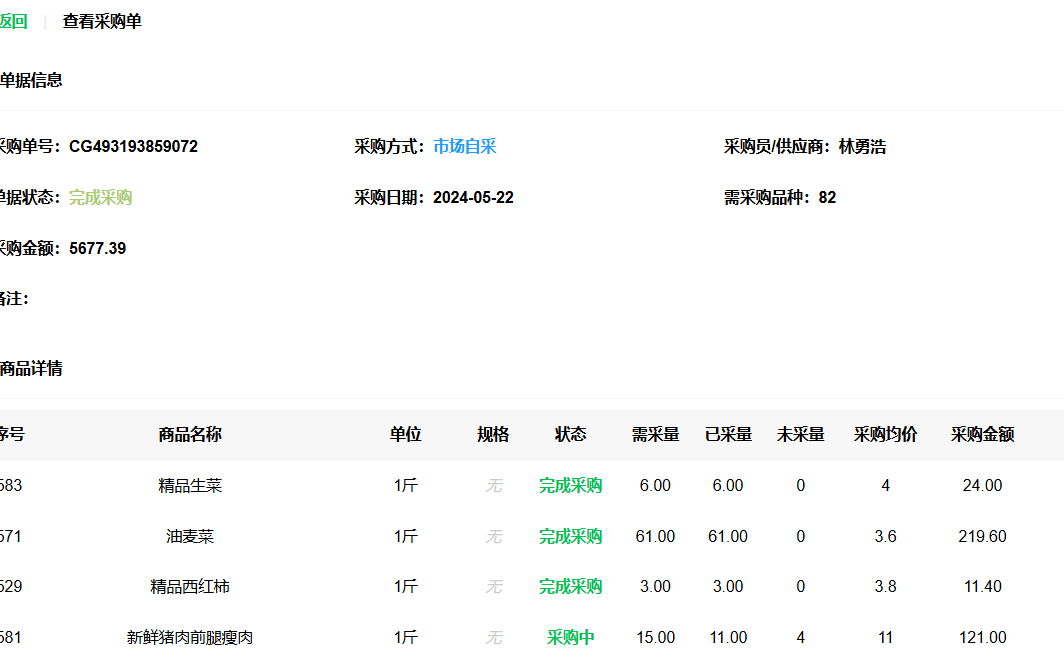
成熟的对账结算自动化通常包含四类能力,彼此配合才能形成闭环。
| 能力模块 | 主要作用 |
|---|---|
| 数据接入与标准化 | 对接银行、支付渠道与业务系统,统一字段与口径 |
| 规则引擎与自动匹配 | 按预设规则完成一对一、一对多及多对多匹配 |
| 差异识别与流转 | 自动标记未达账项,按类型推送至对应责任人 |
| 凭证与结算生成 | 基于匹配结果自动生成凭证与结算单据 |
三、落地路径建议
- 先梳理再自动化:明确对账对象、频率、责任边界,避免把低效流程固化进系统。
- 从高频场景切入:优先选择交易量大、规则清晰的场景试点,快速验证效果。
- 保留人工兜底:为复杂差异设置人工复核通道,兼顾效率与风险控制。
- 持续优化规则:定期复盘差异原因,把新出现的判断逻辑沉淀为系统规则。
自动化的目标不是消灭人工,而是让人工聚焦在真正需要判断的少数事项上。
四、如何衡量效果
评估对账结算自动化是否见效,可关注几类可量化指标:对账处理时长、单笔对账人工耗时、未达账项平均处理周期、月度结账提前天数,以及差异处理的一次通过率。这些指标的变化,能够直接反映财务工作效率大幅提升的实际程度。
五、结语
对账结算自动化是一项需要业务、财务与信息技术共同参与的工作。它带来的不仅是人力成本的下降,更是数据质量与风险控制能力的提升。当对账从月末的集中任务变为日常的自动运行,财务团队才有条件把精力投向经营分析与决策支持,让财务工作效率大幅提升真正转化为企业的管理优势。
如需了解详情联系电话:18310199838