如需了解开发联系电话:18310199838
肉类配送企业的毛利通常较薄,而冷链能耗、加工损耗与履约费用却相对刚性。成本核算若停留在“进货价加运费”的粗放层面,容易出现报价看似有利润、月结后实际亏损的情况。建立分品类、分客户、分线路的成本核算体系,是这类企业守住利润的关键动作。
一、成本构成的主要科目
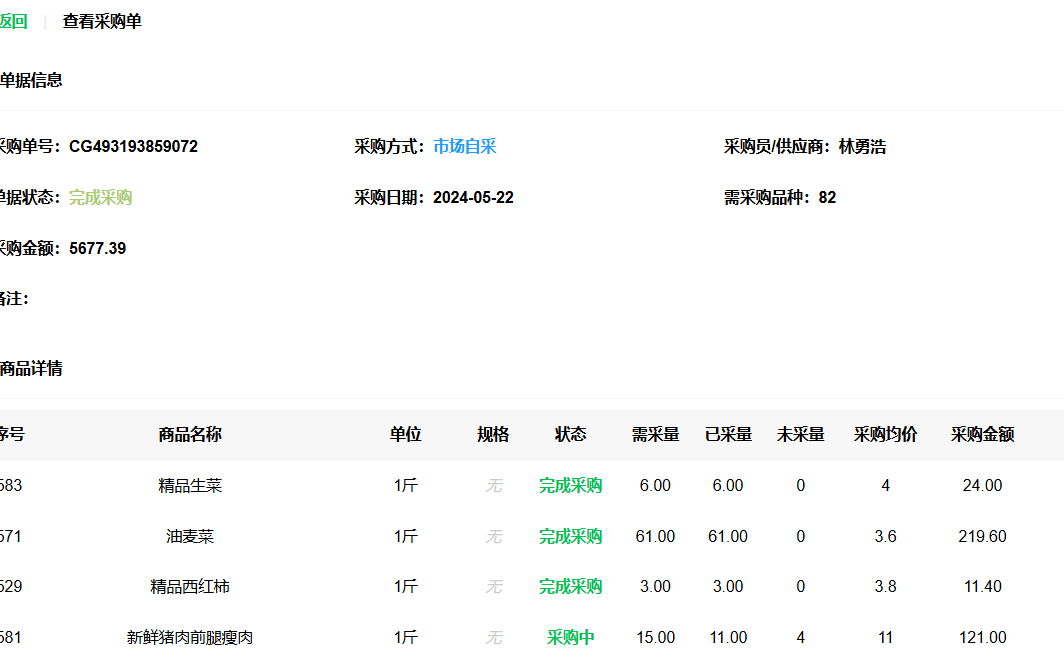
肉类的成本项比一般生鲜更复杂,建议至少覆盖以下科目:
- 采购成本:到厂价、检疫与溯源费用、装卸费。
- 加工损耗:修整、分割、排酸失重带来的出成率差异。
- 冷链成本:冷库电费、库位占用、制冷设备维保。
- 运输与配送:车辆油耗、司机工时、线路里程、退换货返程。
- 人工与包材:分割工与分拣工工时、包装耗材、托盘周转。
- 管理及合规:检验、证照、信息系统与财务费用。
二、核算单元:先分品类,再分客户
同一批白条猪,卖给连锁餐饮与卖给农贸档口,成本结构并不相同。前者要求精细分割、定时配送,后者可能整件出货。因此核算单元应按“品类 × 客户”组合设置,得到每个组合的单位完全成本,再据此判断该组合是否值得继续投入运力。
三、常用核算方法及适用场景
| 方法 | 适用场景 | 核算要点 |
|---|---|---|
| 品种法 | SKU相对稳定的常规品类 | 按品类归集直接成本,期末统一分摊间接费用 |
| 分批法 | 按订单或批次交付 | 以批次为对象,逐批结算损耗与运费 |
| 作业成本法 | 客户多、线路复杂 | 按配送频次、里程、冷库作业量分摊间接成本 |
| 标准成本法 | 预算控制与差异分析 | 设定标准出成率与标准运费,定期比对差异 |
四、两个容易失真的环节
损耗
损耗应以出成率为基准按批次倒挤:投料重量减成品重量即为损耗,再按成品重量分摊。若用月末统一盘点倒推,会把个别批次的异常损耗平均到全部订单上,掩盖真实问题。
冷链与运费
冷库电费与车辆费用多为混合成本,建议先按作业量(吨·天、吨·公里)归集,再依客户实际占用量分摊。对线路密度低、单趟装载率不高的客户,可单独核算单趟成本,作为调价或合并线路的依据。
成本核算的目的不是算出小数点后两位的数字,而是让每一类客户、每一条线路的盈亏都可解释、可追溯。
五、落地建议
- 称重与出入库数据实时采集,避免事后补录造成口径不一。
- 按配送线路归集运费,形成线路单公斤成本。
- 月结客户按实际发货批次分摊费用,而非按销售额平均分摊。
- 建立品类与客户毛利看板,按月复核报价与客户结构。
肉类配送的成本核算没有唯一标准答案,但有一条共同底线:直接成本要能追溯到批次,间接成本要有合理的分摊依据。做到这两点,定价与客户取舍才有可靠支撑。
如需了解详情联系电话:18310199838