如需了解开发联系电话:18310199838
对账结算自动化常被理解为“上系统、跑脚本”,但真正决定效果的,是系统背后是否有一套稳定的口径与分工。多数对账耗时并非集中在比对动作本身,而在于数据口径不一致、异常归属不清、结果无法追溯。把这三点理顺,自动化才有承接的对象。
路径一:先治入口,再谈核对
对账的起点是数据入口。若业务系统、支付渠道、银行流水的字段定义各异,比对规则再精细也会被口径差异淹没。可行做法是先固定三类基础信息:
- 主键与时间口径:明确以订单号还是流水号为主键,以交易日还是清算日为归属期。
- 金额与状态口径:区分应收、实收、手续费与退款的处理方式。
- 数据到达节奏:各渠道文件何时落地、缺失时如何补取。
入口治理完成后,比对从“逐笔人工判断”转为“规则可命中”,这是财务工作效率大幅提升的前提,而非结果。
路径二:规则分层,明确自动化边界
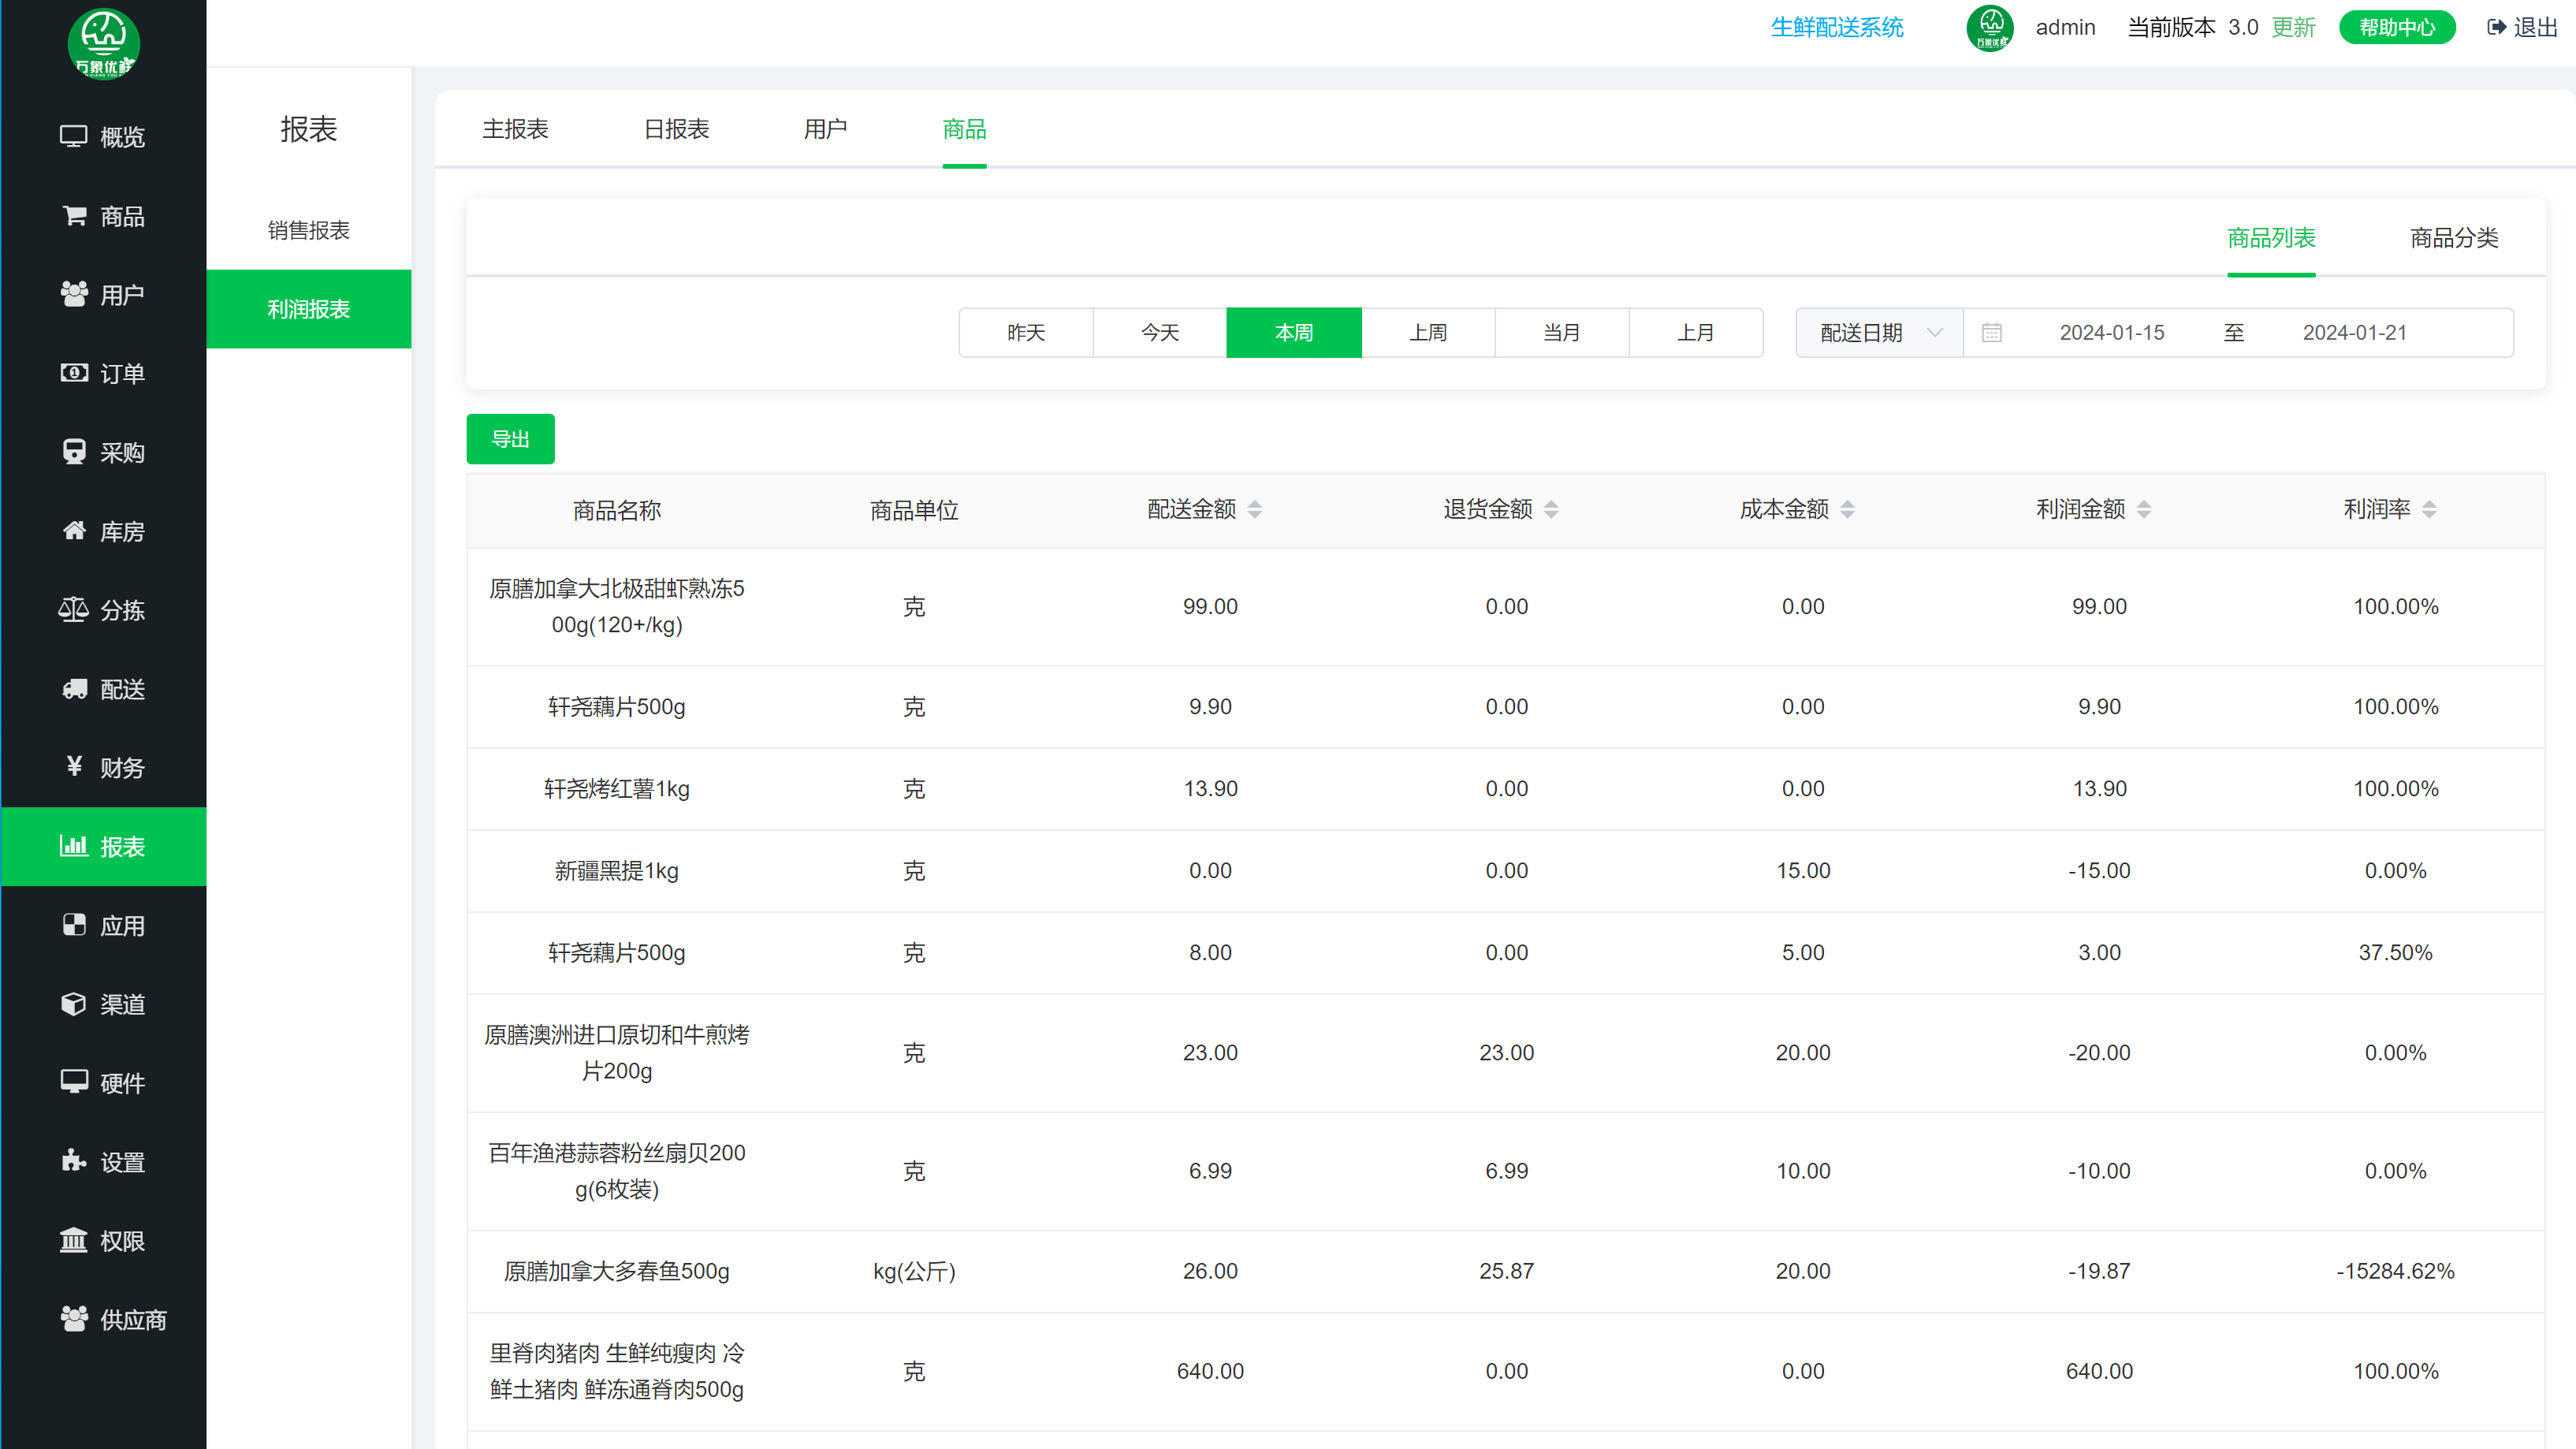
核对规则不宜全部暴露给业务人员,也不宜全部藏在系统里。建议按确定性分层:
| 规则层级 | 典型场景 | 处理方式 |
|---|---|---|
| 确定性规则 | 金额与单号完全匹配 | 系统自动核销,不进入人工队列 |
| 条件性规则 | 含手续费、分笔结算 | 系统按预设容差判断并留痕 |
| 判断性异常 | 跨期、退单、渠道差异 | 进入异常池,按责任分派处理 |
分层之后,人工只处理判断性异常,精力从“找差异”转向“解决差异”,工作量的下降可被度量,也可被解释。
路径三:异常闭环,让结果可追溯
自动化的价值不仅在于跑通,更在于留下证据。每一次自动核销与人工干预都应记录规则版本、操作人、处理结论与时间。这样月结时不必重复追溯,审计与内部检查也有据可依。
对账结算自动化的成熟标志,不是差异为零,而是每一个差异都能被快速定位、明确归属并形成改进闭环。
当入口稳定、规则分层、异常闭环三者同时成立,对账结算自动化才真正转为日常能力,财务工作效率大幅提升也就从阶段性成果变为可持续状态。建议企业以小范围渠道先行验证,再逐步扩展到全量业务,用数据检验每一步的实际效果。
如需了解详情联系电话:18310199838