如需了解开发联系电话:18310199838
很多企业上线对账结算自动化后会发现一个反差:系统跑得很快,财务依然在加班。原因往往不在自动化本身,而在它承接的前提——数据口径是否统一、规则是否可维护、差异是否有出口。对账结算自动化真正解决的问题,是把大量人工比对转成规则校验,而这一步能否成立,取决于基础工作的扎实程度。
一、标准先行:先定义“对得上”
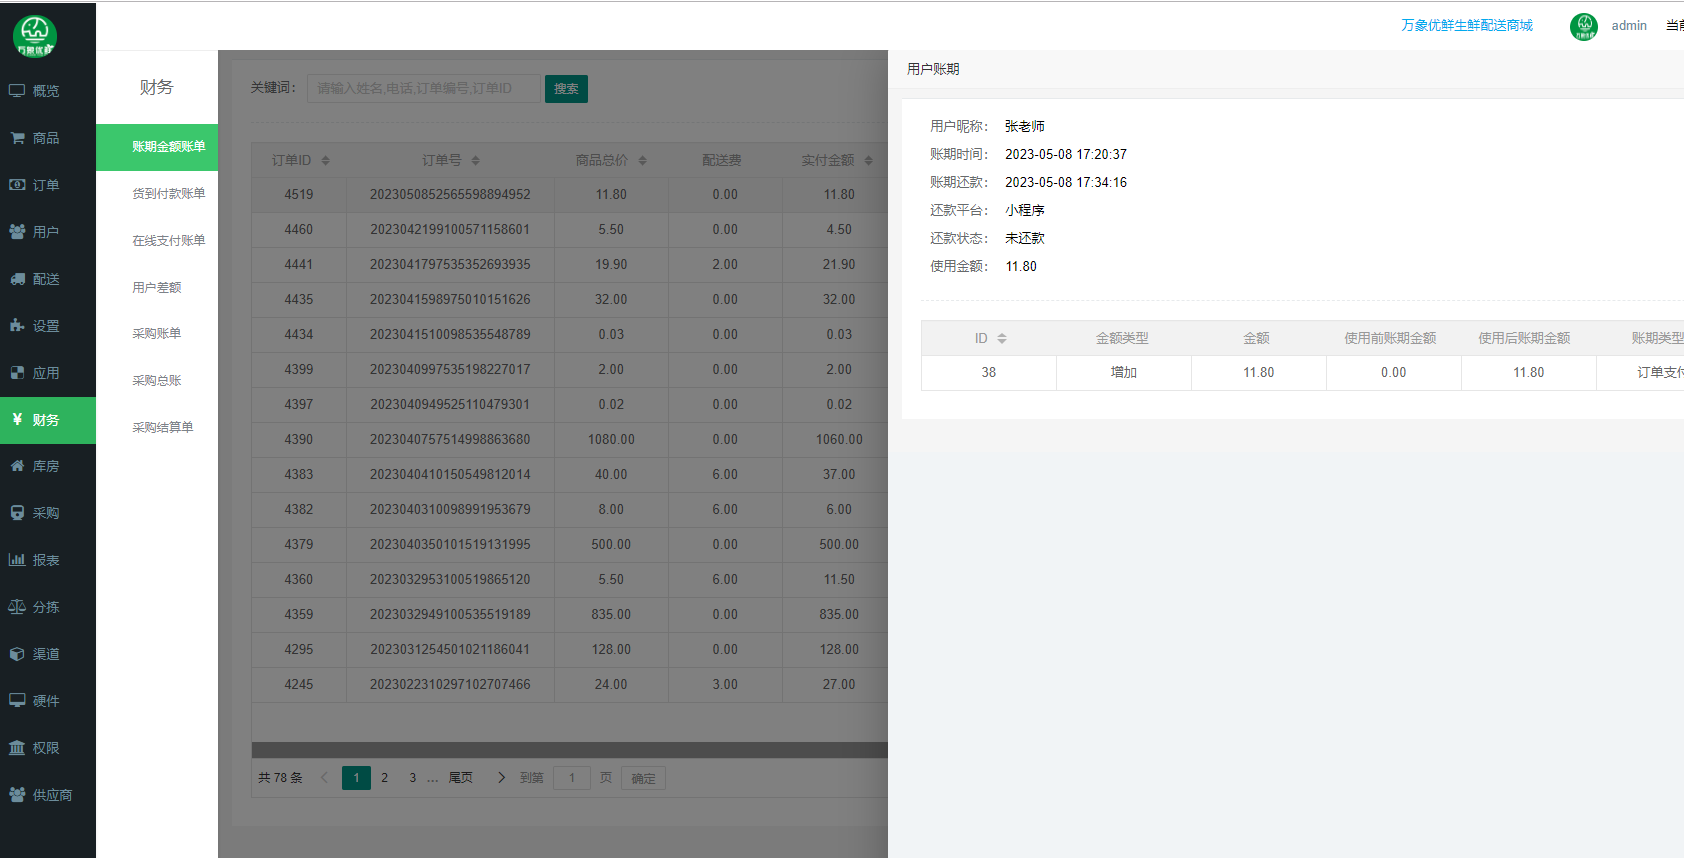
对账的核心不是把两个数字凑相等,而是确认两套记录描述的是同一件事。上线前应先明确三件事:
- 主键与维度:以订单号、结算单号还是流水号匹配,是否叠加时间窗口与业务类型。
- 金额与时间口径:含税或不含税、手续费如何计提、跨期业务归属哪一期。
- 状态定义:何为已结算、何为在途、何为差异待处理,各状态由谁推动。
这些定义写清楚,规则才写得出来;写不清楚,自动化只是把人工判断搬到了系统里。
二、规则要可维护,而不是一次配置

业务在变,规则必然要变。可长期运行的做法是:把规则按业务场景分类管理,明确每条规则的负责人、生效范围与变更记录;对新增渠道、新增结算方式,先补规则再接入数据。
自动化的价值不在于规则一次写对,而在于规则变化时有人管、有记录、可回溯。
三、差异要有出口,而不是堆在报表里
差异处理是决定效率提升能否持续的关键。建议按“自动匹配—规则可解释差异—人工介入”三层分流:
- 能由规则判定的差异,系统直接给出原因与建议动作;
- 需要业务确认的差异,明确责任人与处理时限;
- 重复出现的同类差异,反向推动上游流程或规则修正。
这样,财务的精力从“找差异”转向“处理例外”,人力投入随之下降。
四、用可衡量的口径验证成效
衡量对账结算自动化的效果,不宜只看系统处理量,建议关注四个指标:自动匹配率、差异平均处理时长、月末集中核对的工作量占比、因规则问题导致的返工次数。指标稳定改善,才说明财务工作效率大幅提升是结构性的,而非一次冲刺的结果。
结语
对账结算自动化不是把手工流程搬到线上,而是借系统上线重新梳理口径、规则与责任。当标准统一、规则可维护、差异有闭环,效率提升才会稳定沉淀在财务的日常节奏里。
如需了解详情联系电话:18310199838